

Oleh: Dr. Nurul Hidayah
Investasi semakin menjadi bagian dari kehidupan masyarakat. Kemudahan teknologi membuat seseorang dapat membeli berbagai instrumen keuangan hanya melalui telepon genggam. Namun, kemudahan tersebut juga melahirkan persoalan baru: semakin mudah masyarakat berinvestasi, semakin mudah pula pelaku kejahatan menawarkan investasi palsu dengan kemasan yang terlihat profesional.
Pertanyaannya, mengapa investasi bodong masih mampu menarik masyarakat, bahkan orang-orang yang berpendidikan dan memiliki pengalaman ekonomi?
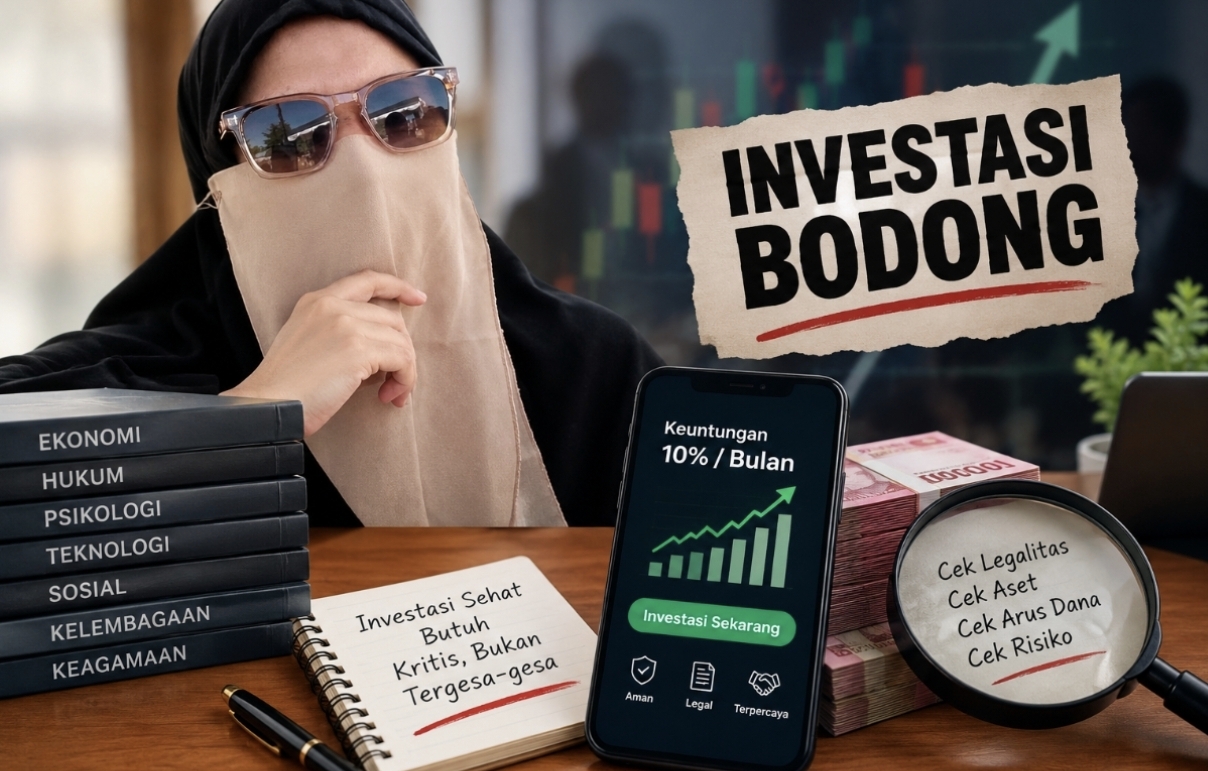
Persoalannya tidak sesederhana kurangnya pengetahuan finansial. Investasi bodong bekerja melalui banyak lapisan sekaligus: ekonomi, hukum, psikologi, teknologi, sosial, kelembagaan, dan bahkan keagamaan. Karena itu, masyarakat membutuhkan cara melihat yang lebih menyeluruh.
Jangan Terpesona oleh Besarnya Keuntungan
Kesalahan pertama calon investor biasanya adalah bertanya, “Berapa keuntungannya?”
Padahal, pertanyaan yang jauh lebih penting adalah:
“Dari mana keuntungan tersebut berasal?”
Jika seseorang menawarkan keuntungan 10 persen setiap bulan, jangan langsung menghitung berapa rupiah yang akan diterima. Pertanyakan terlebih dahulu: bisnis apa yang menghasilkan keuntungan sebesar itu? Bagaimana biaya operasionalnya? Bagaimana jika pasar turun? Bagaimana jika terjadi kerugian?
Dalam aktivitas ekonomi yang sehat, keuntungan memiliki sumber yang dapat dijelaskan. Ada produksi, perdagangan, jasa, aset, atau kegiatan ekonomi lain yang menghasilkan pendapatan.
Sebaliknya, apabila keuntungan investor lama sangat bergantung pada masuknya uang investor baru, struktur tersebut perlu dicermati secara serius.
Di sinilah masyarakat harus mampu membedakan pertumbuhan kekayaan dengan sekadar pertumbuhan angka di layar.
Legal Tidak Otomatis Berarti Logis
Otoritas Jasa Keuangan mengenalkan prinsip 2L: Legal dan Logis. Prinsip ini sangat penting karena masyarakat sering berhenti pada pemeriksaan legalitas.
Pertanyaan “Apakah perusahaan ini terdaftar?” belum cukup.
Pertanyaan berikutnya harus:
“Terdaftar atau berizin untuk melakukan kegiatan apa?”
Perusahaan yang benar-benar ada belum tentu berarti seluruh produk investasi yang ditawarkannya memiliki izin yang sesuai.
Demikian pula, adanya kantor, website, aplikasi, logo regulator, atau dokumen legal tidak otomatis membuktikan bahwa investasi tersebut aman.
Legalitas adalah pintu pertama, bukan garis akhir pemeriksaan.
Lihat Mesin Ekonominya
Dari perspektif ekonomi, investasi harus memiliki economic engine—mesin yang menghasilkan pendapatan.
Masyarakat harus mampu menjawab: apa yang dijual, siapa pembelinya, bagaimana perusahaan memperoleh pendapatan, bagaimana biaya ditanggung, dan bagaimana keuntungan dibagikan kepada investor?
Jika jawaban atas pertanyaan tersebut kabur, investor seharusnya tidak terburu-buru.
Testimoni bukan laporan keuangan. Mobil mewah bukan bukti profitabilitas. Gedung kantor bukan bukti solvabilitas.
Yang harus diperiksa adalah arus uangnya.
Dari mana uang masuk dan ke mana uang keluar?
Psikologi: Penipuan Sering Menjual Emosi
Investasi bodong juga bekerja melalui psikologi manusia.
“Kesempatan hanya hari ini.”
“Slot hampir habis.”
“Jangan sampai ketinggalan.”
“Teman-teman sudah masuk.”
Kalimat seperti ini menciptakan fear of missing out atau FOMO. Investor akhirnya mengambil keputusan bukan karena memahami investasi, melainkan karena takut kehilangan kesempatan.
Padahal, investasi yang sehat tidak semestinya memaksa seseorang mengambil keputusan dalam tekanan waktu.
Prinsipnya sederhana:
Semakin besar uang yang akan kita keluarkan, semakin lambat seharusnya keputusan dibuat.
Berhenti bukan berarti kehilangan peluang. Berhenti sejenak adalah kesempatan untuk memeriksa.
Teknologi Bukan Jaminan Keamanan
Kemajuan teknologi membuat penipuan semakin mudah dikemas secara profesional.
Aplikasi dapat menampilkan saldo, grafik keuntungan, dan transaksi seolah-olah semuanya nyata.
Namun, pertanyaan paling penting bukanlah:
“Apakah aplikasinya terlihat profesional?”
Melainkan:
“Apakah aset tersebut benar-benar ada dan dapat ditarik?”
Angka dalam dashboard bukan bukti mutlak keberadaan uang.
Karena itu, investor perlu memahami mekanisme pencairan dana, biaya withdrawal, siapa kustodian dana, dan apa yang terjadi apabila perusahaan mengalami gagal bayar.
Kepercayaan Sosial Harus Dipisahkan dari Bukti
Penipu juga sering menggunakan hubungan sosial sebagai alat membangun kepercayaan.
“Dosen saya ikut.”
“Pejabat itu ikut.”
“Teman saya sudah untung.”
“Orang yang saya kenal yang menawarkan.”
Namun, kedekatan sosial bukan bukti keamanan investasi.
Orang yang kita percaya dapat pula menjadi korban atau bahkan tidak memahami keseluruhan mekanisme investasi.
Karena itu, kepercayaan kepada manusia tidak boleh menggantikan verifikasi terhadap sistem.
Perspektif Syariah: Keuntungan Harus Berjalan Bersama Kejelasan
Dalam perspektif ekonomi Islam, pertanyaan tidak berhenti pada besarnya keuntungan.
Kita juga harus bertanya: apa akadnya? Apa objek transaksinya? Dari mana keuntungan diperoleh? Siapa yang menanggung risiko? Apakah informasi diberikan secara transparan?
Label “syariah” tidak seharusnya menjadi alasan untuk berhenti melakukan pemeriksaan.
Substansi transaksi tetap harus dilihat.
Keuntungan harus memiliki dasar aktivitas ekonomi yang jelas dan tidak dibangun di atas ketidakjelasan yang berlebihan.
Membangun SOP Anti-Investasi Bodong
Sebelum mentransfer uang, masyarakat dapat menggunakan tujuh langkah sederhana.
Pertama, STOP. Jangan transfer ketika masih ragu.
Kedua, CHECK LEGALITAS. Periksa regulator dan izin spesifiknya.
Ketiga, CARI UNDERLYING ASSET. Ketahui apa yang sebenarnya menjadi objek investasi.
Keempat, TELUSURI CASH FLOW. Cari tahu dari mana keuntungan dihasilkan.
Kelima, HITUNG RISIKO. Jangan hanya menghitung potensi keuntungan.
Keenam, PERIKSA MEKANISME EXIT. Bagaimana dana dapat ditarik?
Ketujuh, HINDARI FOMO. Jangan membuat keputusan finansial besar karena tekanan waktu.
Pada akhirnya, investasi bukan sekadar persoalan mencari keuntungan. Investasi adalah keputusan memindahkan sumber daya hari ini dengan harapan memperoleh manfaat ekonomi di masa depan. Karena masa depan mengandung ketidakpastian, maka risiko selalu ada.
Karena itu, ketika seseorang menawarkan keuntungan besar dengan risiko yang seolah-olah tidak ada, justru saat itulah kita harus semakin kritis.
Jangan hanya bertanya, “Berapa keuntungan saya?”
Tanyakan:
“Jika besok tidak ada investor baru yang menyetor uang, dari mana keuntungan saya akan dibayarkan?”
Pertanyaan sederhana tersebut dapat membuka seluruh struktur sebuah investasi.
Sebab, penipuan modern tidak selalu datang dengan wajah yang mencurigakan. Ia dapat hadir melalui aplikasi yang canggih, kantor yang meyakinkan, seminar yang megah, tokoh yang populer, dan janji keuntungan yang menggiurkan.
Maka, pertahanan terbaik bukan hanya menjadi investor yang pintar.
Jadilah investor yang kritis: berani berhenti, berani bertanya, berani memeriksa, dan berani mengatakan tidak ketika logikanya tidak dapat dijelaskan.
Karena dalam investasi, kehilangan kesempatan mungkin hanya berarti kehilangan peluang. Tetapi kehilangan kewaspadaan dapat berarti kehilangan modal.